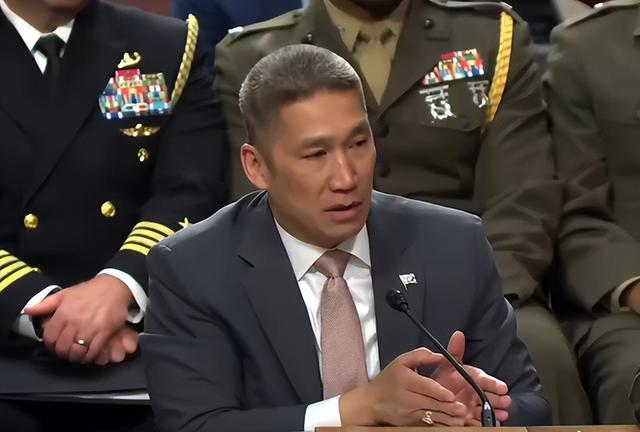
一场参议院军事委员会的听证会杠杆炒股如何设置止损,把美国海军最不愿意直面的两个尴尬现实,同时摆到了台面上。
代理海军部长高雄一边提议引入韩国、日本造船企业入局,帮美国补齐造舰产能短板;另一边,在议员的轮番质询之下,美军弹药库存紧张、不得不动用过期弹药战备的窘迫状况,也被公之于众。
很多人看到这条新闻,只当成又一则美军负面八卦,调侃两句“世界第一海军也有今天”,随手就划走了。
元股证券:ygzq.hk
但很少有人沉下心思考:常年军费高居全球第一的美军,为什么会落到造军舰要找盟友帮忙、弹药库存紧张到启用过期货的地步?
这两件看似互不相关的事,指向的其实是同一个病根:支撑美军昔日强大的工业根基,早就悄悄空心化了。
高雄在听证会上直接拿韩国做对比:韩国国土面积仅为美国的百分之一,今年就要建造230艘远洋船舶,而美国全年下水的同类船舶还不到20艘。
他的思路很直白:推动日韩造船企业带着成熟技术与管理经验进入美国本土,用美国工人、按照美国标准建造军舰,既能快速补上巨大的产能缺口,还能创造54万个就业岗位。
想法刚抛出来,立刻撞上国会的硬红线。缅因州参议员安格斯・金直接推动修正案,明确禁止在外国船厂建造美军驱逐舰、护卫舰;众议院版本的国防授权法案,更是进一步堵死了海外建造作战舰艇的所有口子。
背后的法律依据十分清晰:1920年出台的《琼斯法案》,叠加1965年配套修正案,早就要求美军舰艇及其核心部件必须在美国本土制造,保护本土造船业,是美国跨党派的政治共识。
国会的保护主义听起来底气十足,却掩盖不住一个残酷的真相:美国本土造船业,早就撑不起一支全球海军的需求。
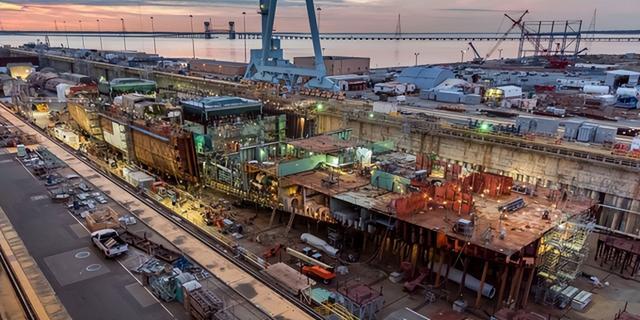
二战巅峰时期,美国造船工业爆发力惊人,几天就能下水一艘护航航母,一年批量造出几十艘驱逐舰,民用船舶产能一度占据全球半壁江山。
可放到今天,美国能够建造大型军用舰艇的船厂屈指可数,民用造船业务几乎全军覆没,在全球市场里的份额几乎可以忽略不计。
没有海量民用订单托底,单单依靠军方零星的采购订单,船厂根本养不起完整的配套产业链,也留不住熟练产业工人,最终陷入恶性循环:订单越少,熟练工人流失越严重,产能持续下滑,建造成本水涨船高,军方越来越买不起,订单随之进一步缩减。
韩国建造一艘忠南级护卫舰,从铺龙骨到下水普遍仅15–18个月;美国星座级同级护卫舰首舰建造周期长达三四年,造价还高出两三倍。
《琼斯法案》保护了几十年,并没有培育出具备全球竞争力的本土造船产业,反倒养出一批效率低下、成本高昂的“温室船厂”。
它们的生存完全依附军方订单,脱离政策保护,根本无法在市场里独立存活。
高雄想借力日韩造船产能,本质上是希望借用盟友成熟的民用造船体系,给美国军用造船输血续命。
可国会的反对也不是没有道理:一旦放开这个口子,本土船厂本就稀缺的订单会被进一步分流,好不容易勉强保住的造船工业底子,只会垮得更快。
股票配资证券入口一边是产能严重不足,一边是不敢放开保护,这道难题从一开始,就没有两全的解法。
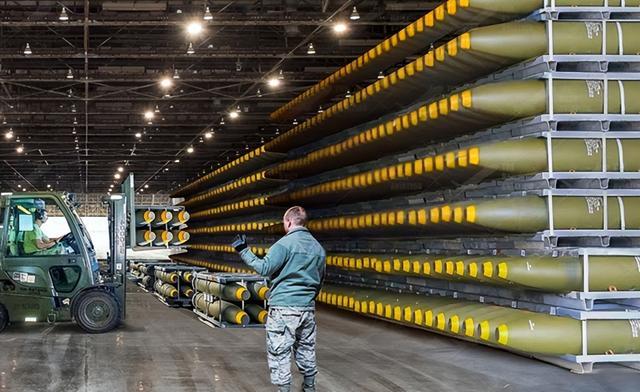
造船的困境,还只是冰山一角。过期弹药被投入战备,才真正戳穿了美军供应链的致命短板。
不少人想当然认为美军弹药库存充足,毕竟军费规模常年领跑全世界。
现实恰恰相反:冷战结束之后,美国军工弹药产能同样经历了一轮大规模收缩。
和平阶段弹药消耗低,军方订单稀少,大量弹药生产线要么直接关停,要么维持极低的运转负荷,上游零部件、原材料配套产业链跟着同步萎缩。
和平时期看不出隐患,一旦冲突爆发,短板立刻暴露。中东冲突升级以来,美军舰艇、战机持续在波斯湾执行任务,拦截导弹、封锁航道、实施打击,弹药消耗速度远超和平时期的预估。
库存快速消耗,后方产能却跟不上。扩产不是简单加钱就能办到,熟练工人、专用设备、上下游供应链都要重新搭建,远水解不了近渴。
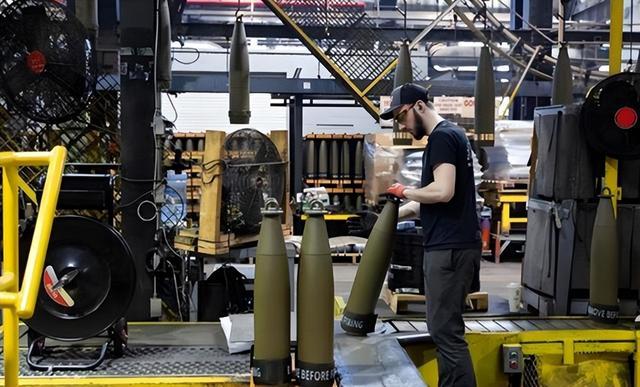
在这样的压力之下,启用过期库存弹药,成了美军无奈的选择。
很多弹药过了标称保质期,并不是完全不能发射,只是可靠性、性能会打折,存放时间越久,故障、哑火的概率越高。
按照正常流程,这类弹药一般只用于训练,或是直接销毁,如今被逼着拿来战备,足以说明库存紧张到了何等程度。
这还仅仅是针对伊朗方向的局部冲突,如果升级为更大规模的高强度对抗,弹药消耗规模很可能达到当前的数十倍,以美国当下的军工产能,根本支撑不了多久。
前些年援助乌克兰,就已经暴露出大口径炮弹产能不足的问题,折腾好几年,产能才缓慢爬升。现在轮到精确制导弹药,一模一样的困境再次上演。
把造船和弹药两件事放在一起梳理,脉络就一目了然。
美军当下遇到的所有麻烦,本质上不是技术短板,也不是缺钱,而是工业体系空心化带来的连锁问题。
尖端设计、纸面性能,美国依旧站在世界顶尖梯队;可设计得出来,不代表造得出来、造得足够快、造得划算。
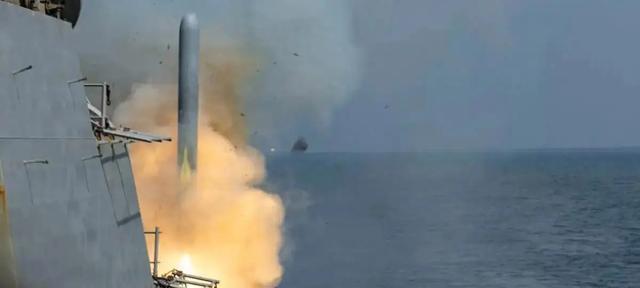
F-22停产多年,不少配套元器件早已停产,备件供应链长期紧张;驱逐舰建造周期动辄三四年;高强度作战之下弹药库存快速见底,背后都是同一个原因:下游制造环节持续萎缩,产业链断裂,再先进的设计图纸,最后也落不了地。
过去几十年,美国制造业持续向外转移,军工产业靠着政府专项订单勉强维持。
可失去了庞大民用工业的土壤,军工就成了无源之水。
没有繁荣的民用造船业托底,军用船厂就扛不住居高不下的成本;没有完整的民用电子、化工产业支撑,弹药产能根本做不到随用随扩、快速爬坡。
冷战时期美军能够快速爆产能,依托的是全世界最完整强大的工业体系,而这套体系,如今早已支离破碎。
更讽刺的是,国会还在死守几十年前的保护主义法条,以为单凭行政命令,就能保住本土工业根基。

但市场规律不会因为政策而改变,没有足够订单、缺少充分竞争,再强的保护,也只能养出低效的温室产业,解决不了根源问题。
追加预算、定下产能指标、喊出重振口号都很容易,可重建一整条完整产业链、培养一代熟练产业工人,绝非一朝一夕之功。
很多军事爱好者喜欢对比中美海军舰艇数量,统计吨位、比拼装备参数,争论谁的武器性能更强。
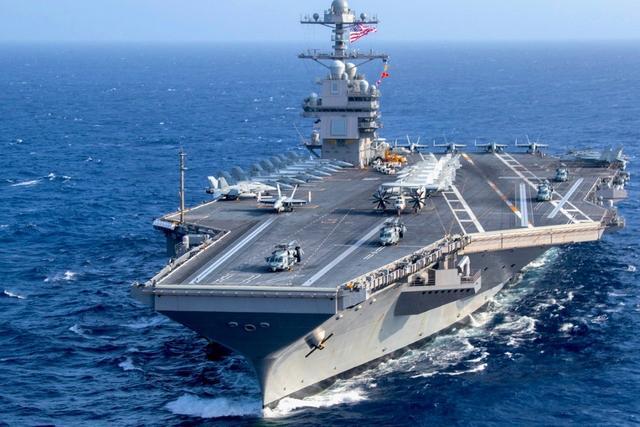
但真正决定长期战争潜力的,从来不是纸面上的装备清单,而是背后实打实的工业制造能力。
平时比拼的是单件装备的性能,一旦进入高强度持久对抗,拼的就是谁造得快、补得上、耗得起。
一场听证会曝出的两个尴尬现实,只是美军工业体系衰落的一个缩影。
过期弹药、低效船厂、持续萎缩的产能,这些藏在光鲜先进装备背后的短板,才是真正能左右未来走向的关键。
军费再高杠杆炒股如何设置止损,也填不平工业空心化挖出来的大坑。这一点,或许比任何一款单一武器的落后,都更让美军头疼。
正配网提示:本文来自互联网,不代表本网站观点。