英国造的车高位被套,可能被挡在欧盟的“欧洲制造”门外;
美国给英国汽车留了配额,进门也得交税。两头一挤,英国首相伯纳姆坐不住了。
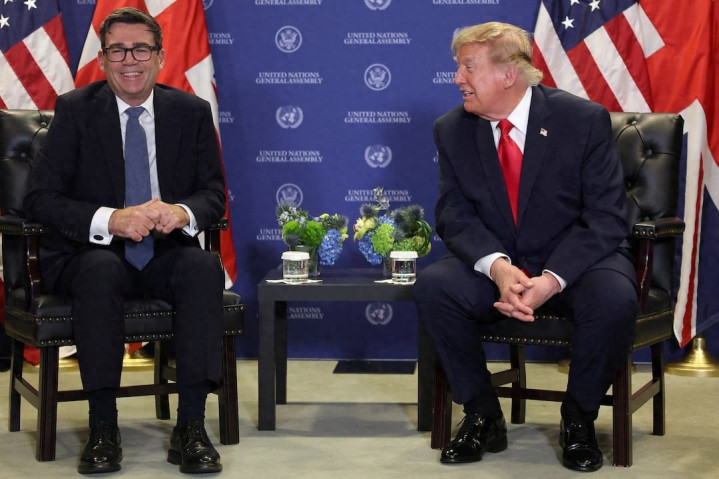
9月下旬,他赴纽约参加联大时表示,要争取让英国成为欧盟新规的“可信伙伴”。
另一头,中国车企正与英国车厂商谈生产合作。
英国汽车产业这道题,答案会写在布鲁塞尔,还是写在英国自己的工厂里?
欧盟想筑墙,英国却站在墙外
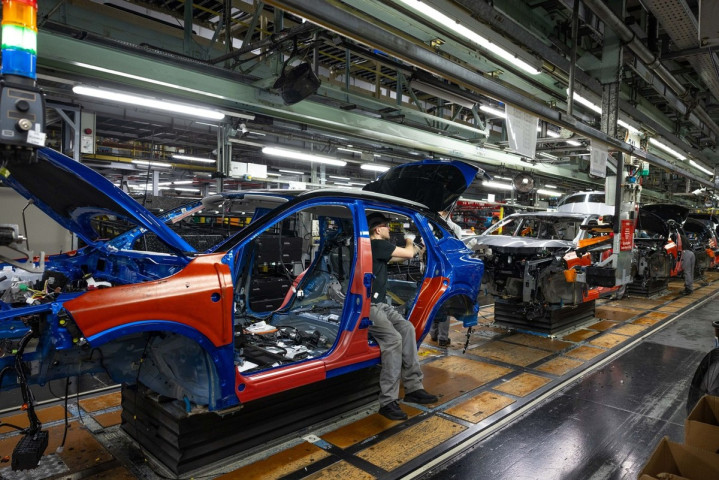
这场风波得从今年3月说起。欧盟委员会抛出《工业加速法案》草案,打算用政府采购、补贴和招标,把订单更多留给“欧洲制造”。
电动车、钢铁、电池、光伏都在覆盖范围内。
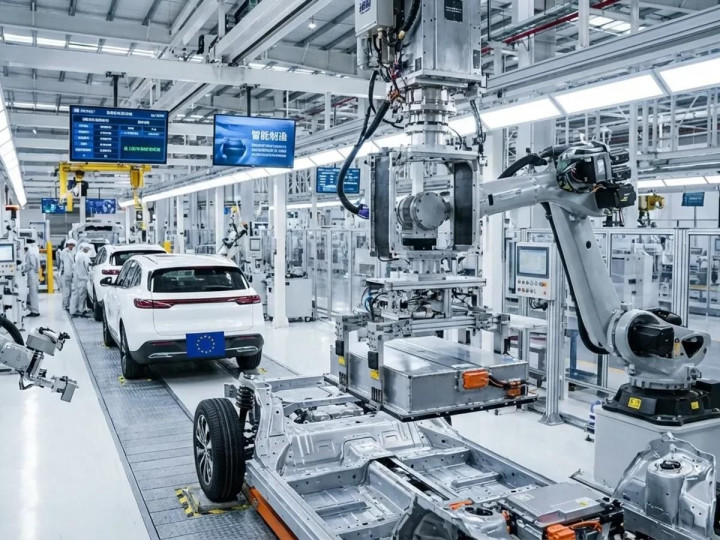
汽车规则尤其扎眼:按草案,进入相关公共采购项目的电动车,整车须在欧盟组装,除电池外,零部件中的欧盟制造占比须达到70%。
墙是冲着产业竞争筑的,英国却发现自己也站在墙外。
为什么英国反应这么大?
因为英欧汽车产业链从来不是隔着海峡各造各的。
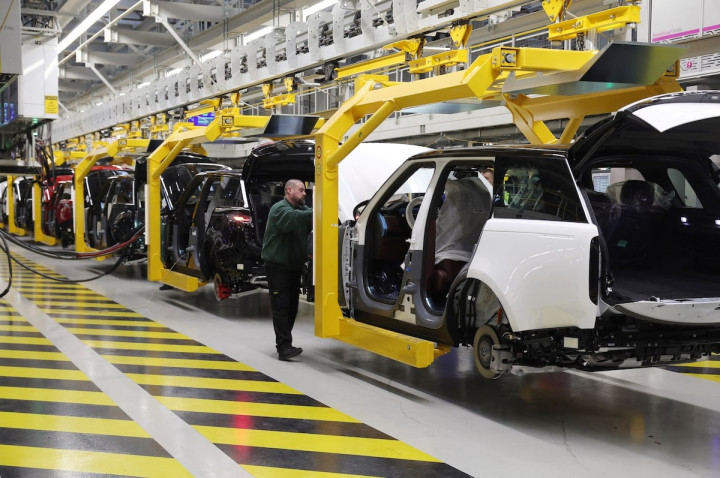
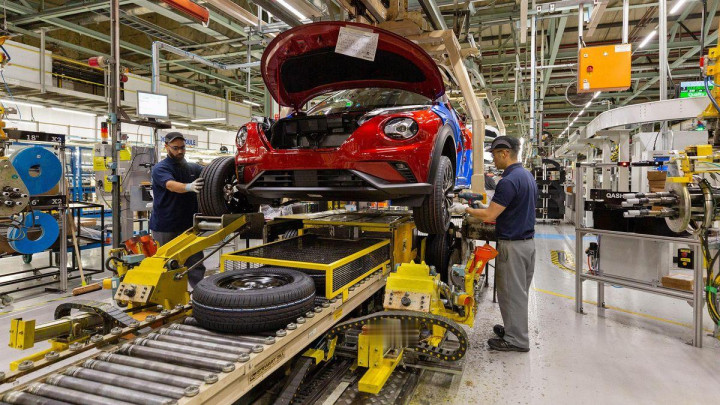
英国车厂用欧洲零部件,欧洲供应商接英国订单,英国造出的车又卖回欧盟。
两边一年汽车贸易约800亿欧元,彼此都离不开这条供应链。
英国汽车制造商和贸易商协会负责人霍斯警告,若把英国排除在“欧洲制造”范围外,欧盟也会伤到自己的供应商。
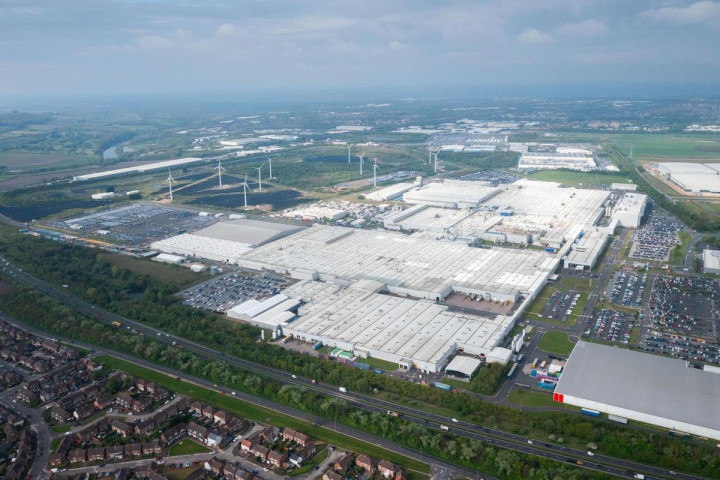
这话说得直白:门槛可以画在纸上,流水线却不会按政治口号自动搬家。
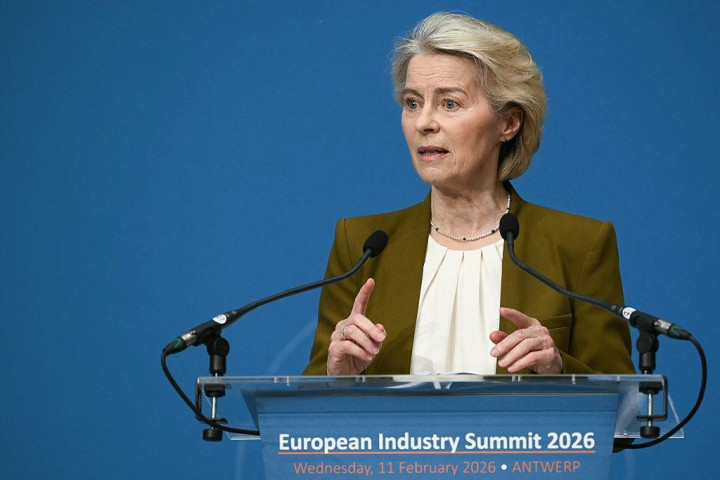
伯纳姆在赴纽约途中放话,要为英国争取“可信伙伴”身份,并准备同欧盟委员会主席冯德莱恩谈。
这里有个很现实的尴尬:英国已经脱欧,想拿欧盟成员同等的政策待遇,布鲁塞尔不会轻易点头;可欧盟若把英国一脚踢开,自己也得承担产业链断开的成本。
元股证券:ygzq.hk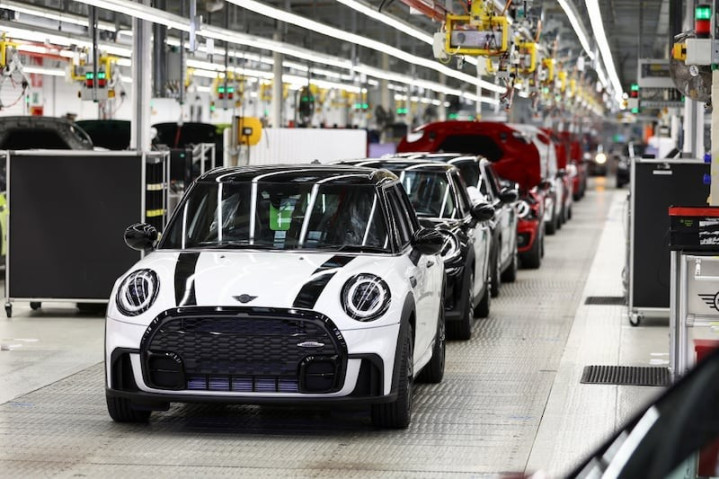
所以伦敦急着谈,谈的不是一句好听的伙伴称号,而是英国工厂今后还能不能稳稳接住欧洲订单。
英欧在电动车规则上早有过一次拉扯。
双方曾把原产地规则过渡期延至2026年底,避免企业过早面对额外关税。
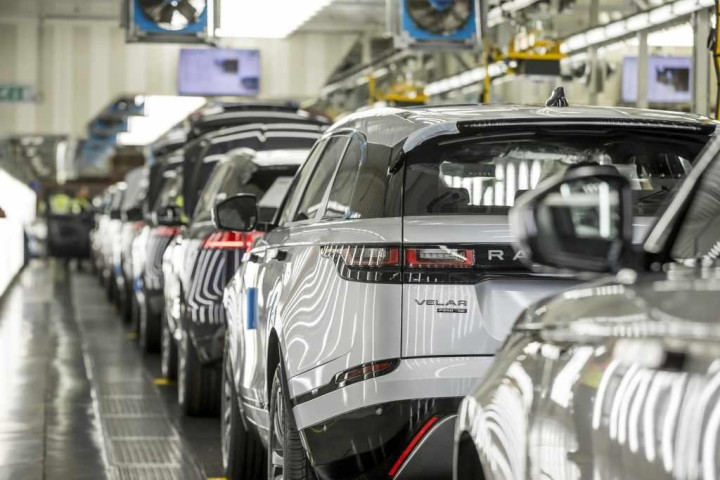
如今“欧洲制造”草案又摆到桌面,英国车企得同时盘算零部件从哪来、车在哪组装、能否拿到公共采购订单。
对一家要投钱建厂的企业来说,这些问题比外交场面上的客气话实在得多。
产线一旦定下来,牵动的是数年的投资和就业,英国等不起规则落地后才找出路。
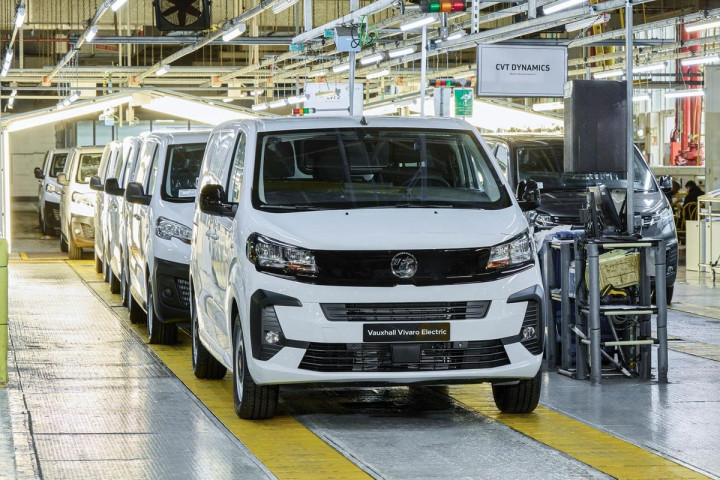
对华喊逆差,欧洲自己也离不开供应链
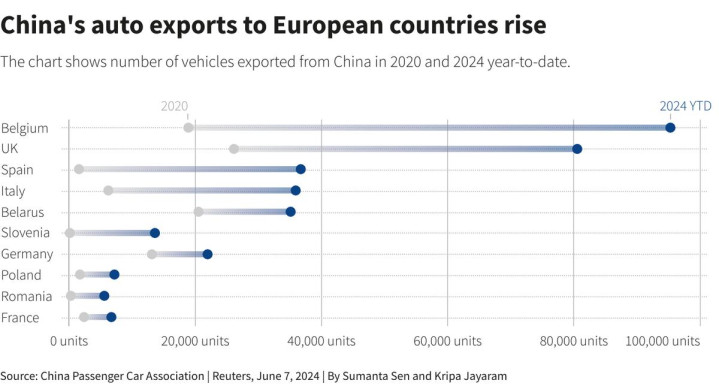
欧盟这轮动作,还连着一笔对华贸易账。
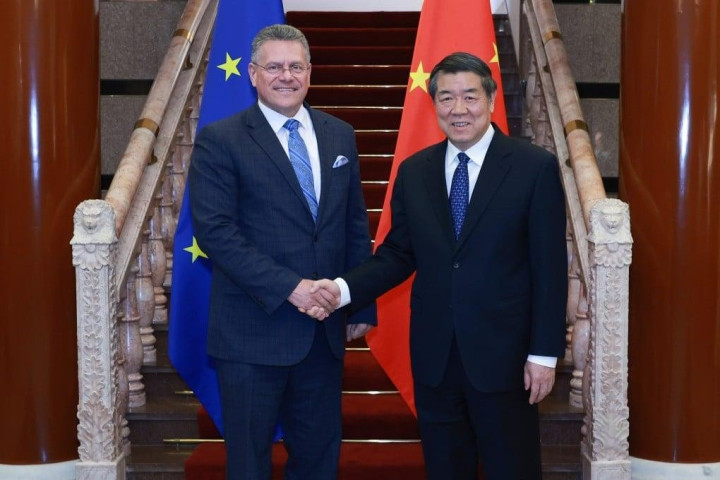
欧盟公布的数据里,2025年对华货物贸易逆差约3600亿欧元,平均下来接近每天10亿欧元。
欧盟贸易委员谢夫乔维奇希望对华谈判在10月前拿出具体成果。
数字一摆,布鲁塞尔的压力确实不小;
可把逆差当成一声命令,要求贸易双方立刻把账抹平,也办不到。
欧洲企业和消费者买什么,要看价格、质量和交付能力,行政口号替不了采购单。
欧盟想保住汽车等产业的生产能力,可以理解。

问题是给一辆车贴上“欧洲制造”标签,并不会凭空长出便宜的能源、足够的电池和成熟的配套。
欧洲车企需要稳定供应,买车的人也会掂量性能和价格。
若规则只顾把外部产品挡出去,却让本地造车成本一路往上走,企业就得多花钱,消费者也得多掏钱。
保护产业得靠投资、技术和效率撑起来,靠提高门槛争到的时间,终究还得用来把车造好。
更有意思的是,欧盟内部也不是一条心。
汽车制造国、零部件供应商和依赖进口的市场,算的是不同的账;
配资官方门户
英国这样的邻国被排除在外,欧洲企业自己就有人喊疼。
欧盟还希望改善对华贸易、扩大本土制造,却又要给供应链划出层层边界。
边界越细,企业算成本就越费劲。英国被这套规则卡住,恰好把欧洲产业政策的难处摆在台面上:市场已经连成一片,政策却想按国界重新切开。
从中国角度看,这笔账也要算得清醒。
中国企业有产品、技术和配套能力,对欧洲市场的需求也有判断;
欧盟有权讨论自己的产业政策,中国同样有权维护企业正当利益和产业发展空间。
贸易不能变成单向出题:一边希望获得有竞争力的产品与供应链,一边要求中国企业承担越来越高的准入成本。
规则怎么改,企业都会算账。
能带来订单、就业和技术合作的地方,自然有机会接住投资。英国正在争这个机会。
英国转向中国,争的是工厂里的位置
英国也被美国那头的规则挤了一把。英美汽车贸易安排给英国汽车留了优惠进口配额,但配额内仍有10%税率。
换句话说,美国市场能做,门票却不便宜;欧盟市场离得近,政策门槛又在抬高。
夹在中间的英国,不能光等华盛顿或布鲁塞尔替自己安排产业前途。
它需要新车型、新投资,也需要让闲置产线重新转起来。
对中国车企敞开合作空间,正是在这种压力下作出的产业选择。
合作已经有了具体落点。
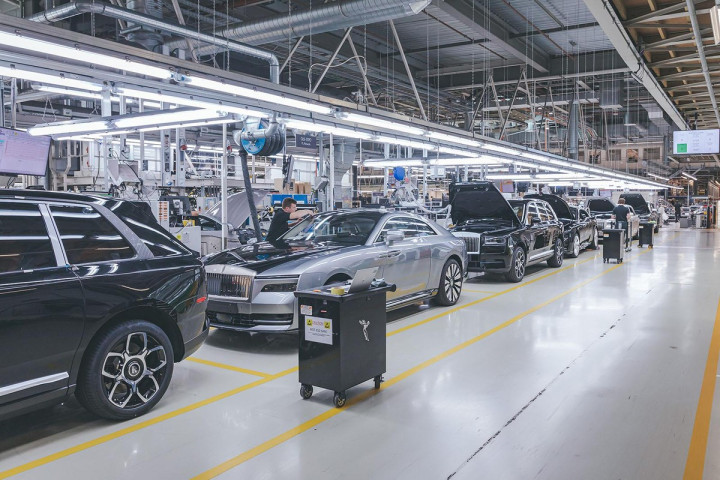
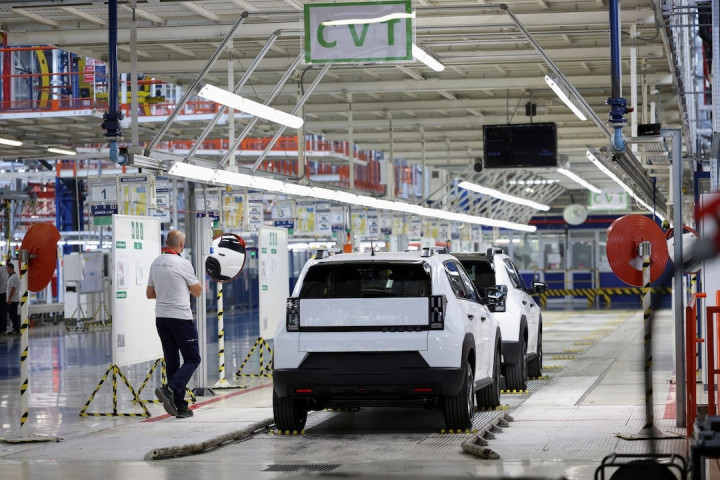
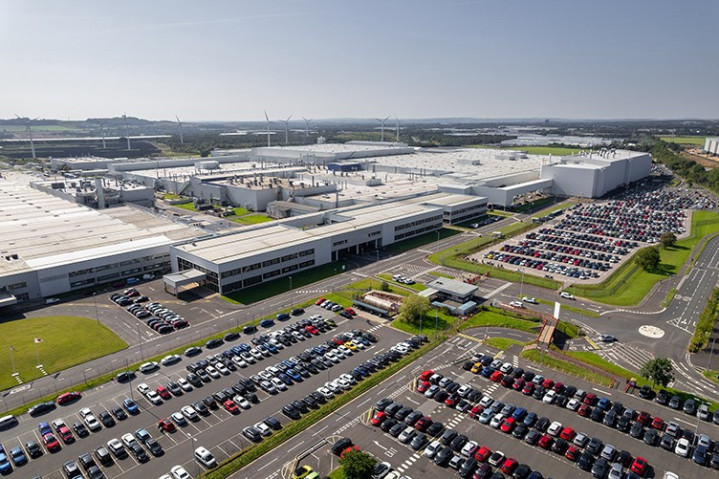
6月,日产与中国奇瑞签署不具约束力的协议,研究在英国桑德兰工厂生产奇瑞面向英国市场的乘用车,目标涉及该厂的一条生产线。
8月,奇瑞又宣布计划在英国设立研发中心,落在贝德福德郡的米尔布鲁克汽车开发测试基地。
这不是一句“欢迎投资”就能概括的事:工厂、研发和测试一旦接上,英国得到的可能是岗位与产能,中国企业得到的则是贴近当地市场的开发和生产能力。
中国品牌在英国市场的表现,也让这类合作有了底气。
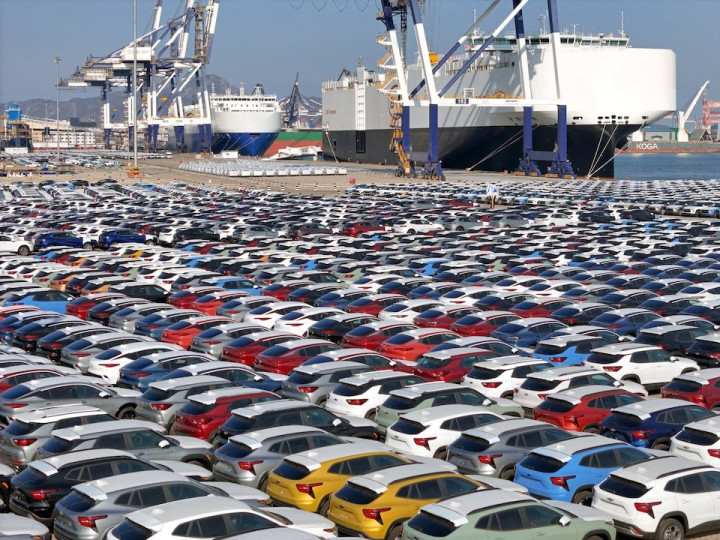
据英国汽车行业数据,今年上半年,中国品牌约占英国新车注册量的15%,高于去年全年的约10%。
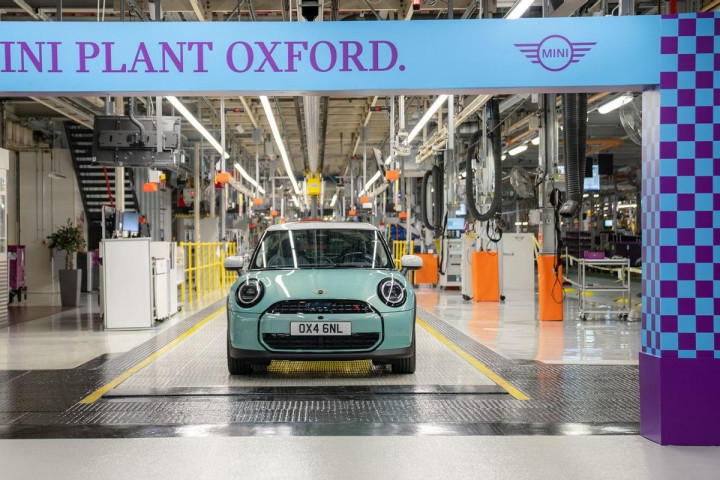
英国买家肯下单,车企才有动力谈本地研发和制造;
有了英国本地生产,车企又能贴近消费者、服务商和供应商。
这条路要靠产品说话,靠长期经营扎根。
把中国车简单说成低价冲击,解释不了英国消费者为什么愿意买,也解释不了英国车厂为什么愿意坐下来谈合作。
当然,赴英国建厂也不是绕开欧盟规则的一张通行证。
欧盟草案盯着组装地点和零部件来源,一辆车在英国生产,不会因此自动符合“欧盟制造”的要求。
企业投资前,必须把英国本土销量、出口市场、供应链和政策成本逐项算透。
中国车企有底气谈合作,也得守住自己的技术和商业利益。英国想留住制造业,就要拿出稳定、可预期的环境;
光说欢迎中国企业来,留不住真金白银。
英国这步棋,妙处也正在这里。
它一边向欧盟争取“可信伙伴”待遇,一边给包括中国企业在内的投资者看工厂、看市场。
两条线并不冲突:英欧供应链需要继续运转,英国本土产业也需要新的增长点。
欧盟的门槛催着英国找出路,中国企业的竞争力给了英国一个可谈的选项。
谁愿意投、能不能落地,还得看各方把利益谈到什么程度,但英国已经不想把汽车产业的前途全押在别人点头上。
结语
欧美的规则各有算盘,英国夹在中间,汽车工厂却不能停下来等。
它向欧盟争资格,也同中国车企谈生产和研发,争的是订单、岗位和下一代车型。
对中国来说,机会可以抓,账也必须算清:有市场、有公平规则、有长期合作空间,就拿出产品和实力;遇到壁垒,就坚定维护自身发展利益。
汽车产业的胜负高位被套,终究要看谁能把车造出来、卖出去,并让工厂持续开工。
正配网提示:本文来自互联网,不代表本网站观点。